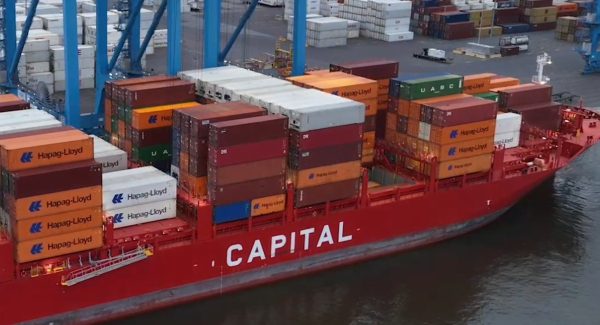
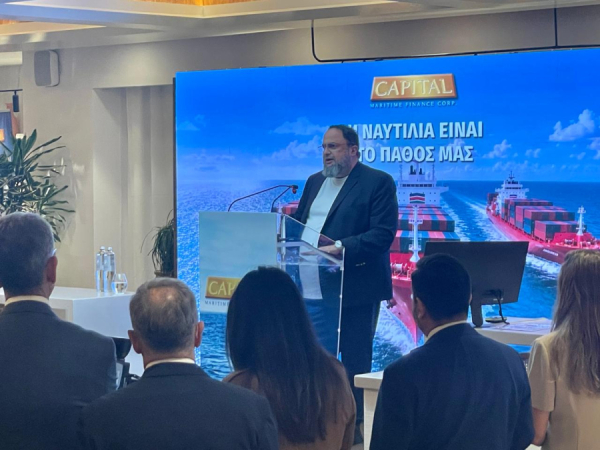
Μεγάλη ήταν η ανταπόκριση των επενδυτών στη δημόσια προσφορά της Capital Maritime Finance (CMF), συμφερόντων του Βαγγέλη Μαρινάκη. Οι προσφορές έφτασαν το 1,08 δισ. ευρώ, ξεπερνώντας πάνω από τέσσερις φορές τον αρχικό στόχο των 250 εκατ. ευρώ. Η Capital Maritime Finance πραγματοποίησε το πρώτο ναυτιλιακό IPO με αποκλειστική πρωτογενή εισαγωγή στο Euronext Athens, καταφέρνοντας να προσελκύσει μεγάλο αριθμό επενδυτών. Το ενδιαφέρον ήταν τόσο μεγάλο, ώστε η διοίκηση της ναυτιλιακής εταιρείας αποφάσισε να αυξήσει το ποσό που θα αντλήσει από το χρηματιστήριο στα 300 εκατ. ευρώ, αντί των 250 εκατ. ευρώ που είχε αρχικά προγραμματίσει. Σύμφωνα με πληροφορίες από πηγές κοντά στους αναδόχους, σχεδόν 14.000 ενεργοί επενδυτικοί κωδικοί συμμετείχαν στη δημόσια προσφορά. Για να γίνει κατανοητό το μέγεθος της συμμετοχής, πρόκειται για περίπου το 47% των ενεργών κωδικών στο ελληνικό χρηματιστήριο. Συνολικά, οι ενεργοί κωδικοί ανέρχονται σε 29.605, εκ των οποίων 28.456 ανήκουν σε Έλληνες επενδυτές και 1.149 σε ξένους.
Γιατί έτρεξαν οι επενδυτές
Τι ήταν, όμως, αυτό που έκανε τόσο κόσμο να βάλει χρήματα στην έκδοση του Μαρινάκη; Η πρώτη απάντηση βρίσκεται στα μερίσματα. Πολλοί επενδυτές βλέπουν τις ναυτιλιακές εταιρείες ως μια ευκαιρία να εξασφαλίσουν σημαντικές και, κυρίως, σταθερές μερισματικές αποδόσεις. Ένας δεύτερος λόγος είναι το γνωστό FOMO (Fear of Missing Out), δηλαδή ο φόβος μήπως κάποιος χάσει μια καλή επενδυτική ευκαιρία. Με απλά λόγια, όταν ένας επενδυτής βλέπει ότι υπάρχει μεγάλη ζήτηση για μια έκδοση, μπορεί να σκεφτεί ότι δεν θέλει να μείνει εκτός. Στην περίπτωση της Capital Maritime Finance, ρόλο φαίνεται πως έπαιξε και το ενδιαφέρον που έχουν ήδη δημιουργήσει στην ελληνική αγορά οι Safe Bulkers του Πόλυ Χατζηιωάννου και Star Bulk Carriers του Πέτρου Παππά.
Έπαιξε ρόλο και ο Ολυμπιακός;
Υπάρχει, όμως, και μια άλλη πλευρά, λιγότερο χρηματιστηριακή και περισσότερο... ποδοσφαιρική. Ανάμεσα σε όσους έσπευσαν να συμμετάσχουν στην έκδοση υπήρχαν και φίλαθλοι του Ολυμπιακού, οι οποίοι επηρεάστηκαν από τη σχέση του Βαγγέλη Μαρινάκη με την ομάδα τους. Με άλλα λόγια, κάποιοι επένδυσαν όχι μόνο επειδή πιστεύουν στις προοπτικές της εταιρείας, αλλά και επειδή εμπιστεύονται τον άνθρωπο που βρίσκεται πίσω από αυτήν. Στον κόσμο των επενδύσεων, αυτή η συμπεριφορά έχει όνομα: «μεροληψία οικειότητας» (familiarity bias). Πρόκειται για την τάση των επενδυτών να προτιμούν εταιρείες ή επιχειρηματικά πρόσωπα με τα οποία αισθάνονται εξοικειωμένοι ή συναισθηματικά συνδεδεμένοι, ακόμη και όταν η οικειότητα αυτή δεν συνοδεύεται από αντίστοιχη γνώση των οικονομικών δεδομένων. Για παράδειγμα, ένας φίλαθλος μπορεί να εμπιστεύεται περισσότερο έναν επιχειρηματία επειδή τον συνδέει με την αγαπημένη του ομάδα, χωρίς απαραίτητα να έχει εξετάσει σε βάθος τα οικονομικά στοιχεία της εταιρείας του. Αυτό δεν σημαίνει ότι η επένδυση είναι καλή ή κακή. Σημαίνει ότι το συναίσθημα επηρεάζει τις οικονομικές αποφάσεις.
ΔΙΑΒΑΣΤΕ ΕΠΙΣΗΣ
Οι συμβάσεις του ΑΔΜΗΕ με Fulgor και Prysmian
Στην υπογραφή δύο συμφωνιών-πλαίσιο, συνολικού ύψους 2,06 δισ. ευρώ, χωρίς ΦΠΑ, με την ελληνική Fulgor και την ιταλική Prysmian Powerlink προχώρησε ο ΑΔΜΗΕ, ολοκληρώνοντας τη διαγωνιστική διαδικασία για την υλοποίηση νέων ηλεκτρικών διασυνδέσεων ελληνικών νησιών με το ηπειρωτικό σύστημα μεταφοράς ηλεκτρικής ενέργειας. Οι δύο εταιρείες αναδείχθηκαν ανάδοχοι έπειτα από διεθνή διαγωνισμό και ηλεκτρονικό πλειστηριασμό, αναλαμβάνοντας την κατασκευή και εγκατάσταση υποβρύχιων και υπόγειων καλωδίων υψηλής τάσης 150 kV, τεχνολογίας εναλλασσόμενου ρεύματος (HVAC). Οι συμβάσεις, που δημοσιεύθηκαν χθες, έχουν εξαετή διάρκεια και καλύπτουν συνολικά 11 έργα ηλεκτρικών διασυνδέσεων, τα οποία εντάσσονται στον σχεδιασμό του ΑΔΜΗΕ για την περαιτέρω διασύνδεση των ελληνικών νησιών με το ηπειρωτικό ηλεκτρικό δίκτυο.
Το μεγαλύτερο κομμάτι αναλαμβάνει η Fulgor, θυγατρική της Ελληνικά Καλώδια (Hellenic Cables), η οποία ανήκει στον εισηγμένο στο Χρηματιστήριο Αθηνών και στις Βρυξέλλες όμιλο Cenergy Holdings, συμφερόντων του ομίλου Viohalco. Η σύμβαση της Fulgor ανέρχεται σε 1.147.607.300 ευρώ, αντιπροσωπεύοντας το 55,7% της συνολικής αξίας. Περιλαμβάνει τις διασυνδέσεις Θράκης–Λήμνου, Κω–Ρόδου, Λέσβου–Λήμνου και Λέσβου–Χίου. Η Prysmian Powerlink αναλαμβάνει το δεύτερο τμήμα, αξίας 911.560.452 ευρώ, που αντιστοιχεί στο 44,3% του συνολικού αντικειμένου. Τα επτά έργα αφορούν τις διασυνδέσεις Ρόδου–Καρπάθου, Αλιβερίου–Σκύρου, Σάμου–Κω, Σκύρου–Λέσβου, Χίου–Σάμου, Αίγινας–Μεγάρων και Κεφαλονιάς–Κυλλήνης.
Σύμφωνα με τα δύο κείμενα, η πρόβλεψη για απρόβλεπτες δαπάνες, είναι συνολικού ύψους 185,3 εκατ. ευρώ. Από αυτά, 103,3 εκατ. ευρώ αφορούν τη Fulgor και 82 εκατ. ευρώ την Prysmian, ποσά που αντιστοιχούν στο 9% της αξίας κάθε σύμβασης. Η χρηματοδότηση θα προέλθει από τον ΑΔΜΗΕ, με αξιοποίηση ιδίων πόρων και εγκεκριμένης χρηματοδότησης από την Ευρωπαϊκή Τράπεζα Επενδύσεων και το Ταμείο Ανάκαμψης. Οι εργασίες προβλέπεται να ολοκληρωθούν σταδιακά έως το 2033, ενισχύοντας την ασφάλεια ηλεκτροδότησης των νησιών και περιορίζοντας την εξάρτησή τους από τοπικές μονάδες παραγωγής.
Αξίζει να σημειωθεί πως οι συμφωνίες δημιουργούν αντικείμενο για υπεργολάβους, καθώς απαιτούν θαλάσσιες έρευνες, εκσκαφές, κατασκευαστικές εργασίες και εγκατάσταση καλωδιακών συστημάτων. Μάλιστα, στη σύμβαση του ΑΔΜΗΕ με τη Fulgor, αναφέρεται ρητά ως υπεργολάβος η ASSO.SUBSEA Μονοπρόσωπη ΑΕ, με έδρα την Ελευσίνα, του Αλέξανδρου Τζιωτάκη.
Η Probank Leasing
Σε τροχιά επανεκκίνησης εισέρχεται η Probank Leasing, μετά την πώλησή της από την Εθνική Τράπεζα στο ιρλανδικό fund AIEF Hellenic Fin LP, που ανήκει στην αμερικανική εταιρεία διαχείρισης κεφαλαίων Arena Investors, LP, με έδρα τη Φλόριντα. Η Arena Investors είχε γίνει γνωστή στην ελληνική αγορά το 2021, όταν παρείχε ενδιάμεση χρηματοδότηση για τη διάσωση της Folli Follie, κεφάλαια που ανέκτησε μετά την πώληση του Μινιόν. Σύμφωνα με τις οικονομικές καταστάσεις της Probank Leasing, η εταιρεία ολοκλήρωσε προσφάτως την αναχρηματοδότηση του δανεισμού της μέσω επταετούς ομολογιακού δανείου από την CrediaBank, με πιστωτικό όριο 30 εκατ. ευρώ.
Από τη νέα χρηματοδότηση χρησιμοποιήθηκαν 7,8 εκατ. ευρώ για την πλήρη αποπληρωμή της υφιστάμενης δανειακής υποχρέωσης προς την Τράπεζα Πειραιώς, με την εταιρεία να εξασφαλίζει παράλληλα μεγαλύτερη διάρκεια δανεισμού και πρόσθετη χρηματοδοτική ευελιξία. Το 2025 οι ζημιές της Probank Leasing περιορίστηκαν στις 700.000 ευρώ, έναντι 6 εκατ. ευρώ το 2024, ενώ το ενεργητικό διαμορφώθηκε στα 44,3 εκατ. ευρώ και τα ίδια κεφάλαια στα 28,4 εκατ. ευρώ. Η νέα διοίκηση σχεδιάζει τη σταδιακή ανάπτυξη νέων χρηματοδοτήσεων, σηματοδοτώντας την επιστροφή της εταιρείας στην ενεργό δραστηριότητα, έπειτα από περίοδο διαχείρισης του υφιστάμενου χαρτοφυλακίου.
Η μακροοικονομική δύναμη του AI
Μια ενδιαφέρουσα χρονική σύμπτωση καταγράφηκε χθες, με πρωταγωνιστή τον Κυριάκο Πιερρακάκη, αυτή τη φορά όχι στην Αθήνα ή στις Βρυξέλλες, αλλά στην Μπανγκόκ, όπου ο υπουργός Εθνικής Οικονομίας και Οικονομικών και πρόεδρος του Eurogroup συμμετείχε σε συζήτηση υψηλού επιπέδου του Διεθνούς Νομισματικού Ταμείου, μαζί με τη γενική διευθύντριά του, Κρισταλίνα Γκεοργκίεβα. Ανάμεσα στα ζητήματα που έθεσε ο Έλληνας υπουργός ήταν και μια διάσταση της τεχνητής νοημοσύνης που συνήθως περνά σε δεύτερο πλάνο: ο αντίκτυπός της στις αγορές κεφαλαίων. «Το AI δεν είναι μόνο μια τεχνολογική δύναμη, αλλά και μια μακροοικονομική δύναμη. Τα κράτη ανταγωνίζονται πλέον τις τεχνολογικές εταιρείες για κεφάλαια», σημείωσε ο Πιερρακάκης. Το ενδιαφέρον είναι ότι, σχεδόν την ίδια στιγμή, οι διεθνείς αγορές προσέφεραν ένα χαρακτηριστικό παράδειγμα της σύνδεσης που περιέγραφε. Οι τεχνολογικές μετοχές δέχθηκαν χθες ισχυρές πιέσεις, με τους επενδυτές να περιορίζουν την έκθεσή τους στον κλάδο της τεχνητής νοημοσύνης και να στρέφονται προς τα κρατικά ομόλογα.
Για να αποδίδουμε, πάντως, «τα του Καίσαρος τω Καίσαρι», την ίδια διάγνωση για τον εντεινόμενο ανταγωνισμό κεφαλαίων την είχαμε ακούσει νωρίτερα, στο περιθώριο των ετήσιων συναντήσεων του ΔΝΤ και της Παγκόσμιας Τράπεζας, από τη Stephanie von Friedeburg, Global Head of Public Sector Group της Citi. Η von Friedeburg είχε επισημάνει ότι οι κυβερνήσεις και ο ιδιωτικός τομέας διεκδικούν ολοένα μεγαλύτερο μερίδιο από μια περιορισμένη δεξαμενή διαθέσιμων κεφαλαίων. Από τη μία πλευρά, τα κράτη αναζητούν χρηματοδότηση για υποδομές, ανάπτυξη και στρατηγικές προτεραιότητες. Από την άλλη, οι τεχνολογικοί κολοσσοί κινητοποιούν τεράστια ποσά για την ανάπτυξη της τεχνητής νοημοσύνης και των ψηφιακών υποδομών. «Παρατηρούμε μια δομική μεταβολή στις παγκόσμιες κεφαλαιαγορές», , δήλωσε η Global Head of Public Sector Group της Citi, υπογραμμίζοντας ότι η πρόσβαση στη χρηματοδότηση και οι καινοτόμες χρηματοδοτικές λύσεις θα αποκτούν ολοένα μεγαλύτερη σημασία.
Ο Πιερρακάκης και το Spectrum
Στην ίδια συζήτηση για την παγκόσμια οικονομία, με τίτλο «Διαμορφώνοντας ανθεκτικές και δυναμικές οικονομίες για το μέλλον» (Debate on the Global Economy: Forging Resilient and Dynamic Economies for the Future), ο Κυριάκος Πιερρακάκης επανέφερε εμμέσως στο προσκήνιο την πρότασή του για τη δημιουργία μιας «Ευρωπαϊκής Ένωσης Φάσματος» (European Spectrum Union), την οποία έχει διατυπώσει ήδη από τον περασμένο Ιούλιο και η οποία παρουσιάστηκε πριν από περίπου έναν μήνα στα κράτη-μέλη της Ευρωπαϊκής Ένωσης, με πρωτοβουλία της Ελλάδας. Χωρίς να αναφερθεί ευθέως στην πρόταση, ο πρόεδρος του Eurogroup επέλεξε να αναδείξει το πρόβλημα που επιχειρεί να αντιμετωπίσει η ελληνική πρωτοβουλία. Μιλώντας στο πάνελ του Διεθνούς Νομισματικού Ταμείου για την ανάγκη ενίσχυσης της ευρωπαϊκής ανταγωνιστικότητας και δημιουργίας μεγαλύτερων και ισχυρότερων ευρωπαϊκών επιχειρήσεων, στάθηκε στον κατακερματισμό της αγοράς τηλεπικοινωνιών. «Εξακολουθούμε να έχουμε ένα πολύ κατακερματισμένο περιβάλλον, για παράδειγμα στο φάσμα συχνοτήτων. Εξακολουθούμε να έχουμε 27 δημοπρασίες φάσματος», σημείωσε, παραπέμποντας ουσιαστικά στην πρόταση που έχει καταθέσει για μεγαλύτερη ενοποίηση της ευρωπαϊκής αγοράς. Η ελληνική πρωτοβουλία προβλέπει την αξιοποίηση μέρους των εσόδων από μελλοντικές εθνικές δημοπρασίες φάσματος κινητής τηλεφωνίας 6G για τη χρηματοδότηση ευρωπαϊκών τεχνολογικών επενδύσεων. Σύμφωνα με την πρόταση, η αρχική χρηματοδοτική κλίμακα θα μπορούσε να ανέλθει σε 12 έως 15 δισ. ευρώ. Εφόσον η πρόταση γίνει αποδεκτή από τα 27 κράτη-μέλη, οι πόροι αυτοί θα μπορούσαν να συμβάλουν στη χρηματοδότηση του ευρωπαϊκού προϋπολογισμού για την περίοδο 2028-2034, ο οποίος, σύμφωνα με την πρόταση της Ευρωπαϊκής Επιτροπής, προβλέπεται να ανέλθει στα 2 τρισ. ευρώ.
Οι ακάλυπτες επιταγές
Στα 67,6 εκατ. ευρώ ανήλθε η συνολική αξία των ακάλυπτων επιταγών και των απλήρωτων συναλλαγματικών στο 9μηνο Ιανουαρίου – Σεπτεμβρίου 2026. Σύμφωνα με τα στοιχεία της Τειρεσίας, οι ακάλυπτες επιταγές διαμορφώθηκαν σε 2.658, συνολικής αξίας 56,98 εκατ. ευρώ, ενώ οι απλήρωτες συναλλαγματικές ανήλθαν σε 4.397, αξίας 10,62 εκατ. ευρώ. Τον Σεπτέμβριο καταχωρίστηκαν 290 ακάλυπτες επιταγές, ύψους 5,4 εκατ. ευρώ, έναντι 222 επιταγών αξίας 3,84 εκατ. ευρώ τον Αύγουστο. Πρόκειται για αύξηση 30,63% στον αριθμό και 40,74% στην αξία τους. Ωστόσο, σε ετήσια βάση καταγράφηκε μείωση 38,03% στον αριθμό και 24,07% στην αξία. Αντίστοιχη εικόνα παρουσίασαν οι απλήρωτες συναλλαγματικές, οι οποίες τον Σεπτέμβριο έφτασαν τις 495, συνολικού ύψους 1,08 εκατ. ευρώ, σημειώνοντας μηνιαία αύξηση 22,52% σε αριθμό και 20,11% σε αξία. Σε σύγκριση με τον Σεπτέμβριο του 2025, ωστόσο, μειώθηκαν κατά 26,67% και 32,65% αντίστοιχα.
ESMA: Αυστηρότεροι έλεγχοι
Στο μικροσκόπιο των εποπτικών αρχών μπαίνουν οι οικονομικές καταστάσεις των εισηγμένων εταιρειών, με ιδιαίτερη έμφαση στα δάνεια, τη ρευστότητα, τους επιχειρηματικούς κινδύνους και τις δεσμεύσεις για τη βιωσιμότητα. Η Ευρωπαϊκή Αρχή Κινητών Αξιών και Αγορών (ESMA) ανακοίνωσε τις νέες προτεραιότητες ελέγχων, ζητώντας μεγαλύτερη διαφάνεια στα οικονομικά στοιχεία που δημοσιοποιούν οι επιχειρήσεις. Για την ελληνική Επιτροπή Κεφαλαιαγοράς, αυτό σημαίνει ότι οι συγκεκριμένοι τομείς θα βρεθούν στο επίκεντρο της εποπτείας των εταιρειών που είναι εισηγμένες στο Χρηματιστήριο Αθηνών. Βαρύτητα δίνεται στο κατά πόσο οι εταιρείες παρουσιάζουν ξεκάθαρα τις δανειακές υποχρεώσεις τους, τους κινδύνους χρηματοδότησης και τις πραγματικές αξίες των περιουσιακών τους στοιχείων. Ακόμη, οι εποπτικές αρχές καλούνται να εξετάζουν εάν οι επιχειρήσεις τηρούν όσα υπόσχονται για το περιβάλλον και τη βιωσιμότητα, αποφεύγοντας παραπλανητικές αναφορές. Η ESMA ξεκαθαρίζει ότι, όπου εντοπίζονται σημαντικές ανακρίβειες, θα πρέπει να λαμβάνονται εποπτικά μέτρα.
Επιστροφή χρημάτων από online καζίνο;
Τον δρόμο για μαζικές αγωγές κατά εταιρειών διαδικτυακού τζόγου ανοίγουν δικαστικές αποφάσεις στη Γερμανία, δίνοντας σε χιλιάδες παίκτες τη δυνατότητα να διεκδικήσουν την επιστροφή χρημάτων που έχασαν σε online καζίνο τα οποία λειτουργούσαν χωρίς την απαιτούμενη άδεια. Οι αποφάσεις στηρίζονται στη νομολογία του Δικαστηρίου της Ευρωπαϊκής Ένωσης, σύμφωνα με την οποία μια εταιρεία δεν μπορεί να προσφέρει νόμιμα υπηρεσίες διαδικτυακού τζόγου σε ολόκληρη την Ευρωπαϊκή Ένωση μόνο και μόνο επειδή διαθέτει άδεια λειτουργίας σε ένα κράτος-μέλος. Στη Γερμανία, όπου τα διαδικτυακά καζίνο και τα ηλεκτρονικά «φρουτάκια» ήταν απαγορευμένα από το 2008 έως το 2021, οι δικαστικές εξελίξεις δημιουργούν νέα δεδομένα για τον κλάδο. Χαρακτηριστική είναι η περίπτωση παίκτη που έχασε περίπου 10.000 ευρώ την περίοδο 2020-2022 στην Tipico Games, εταιρεία με έδρα τη Μάλτα. Γερμανικό δικαστήριο έκρινε ότι χρήματα που εισπράχθηκαν χωρίς νόμιμη βάση μπορούν να αναζητηθούν από τους παίκτες. Η υπόθεση έχει φτάσει στο Ομοσπονδιακό Δικαστήριο της Γερμανίας, με την οριστική απόφαση να αναμένεται τον Ιανουάριο του 2027. Νομικοί εκτιμούν ότι οι εξελίξεις ενδέχεται να προκαλέσουν κύμα αγωγών, με σημαντικές οικονομικές συνέπειες για τις εταιρείες που δραστηριοποιούνταν χωρίς την απαιτούμενη άδεια. Ωστόσο, η επιστροφή χρημάτων δεν είναι δεδομένη, καθώς κρίσιμο ρόλο μπορεί να διαδραματίσει και το κατά πόσον οι ίδιοι οι παίκτες γνώριζαν ότι συμμετείχαν σε παράνομες δραστηριότητες.
Το ερώτημα είναι εάν οι εξελίξεις αυτές μπορούν να επηρεάσουν και την ελληνική αγορά διαδικτυακού τζόγου. Στην Ελλάδα, οι εταιρείες που προσφέρουν διαδικτυακά τυχερά παιχνίδια οφείλουν να διαθέτουν την προβλεπόμενη άδεια από την Επιτροπή Εποπτείας και Ελέγχου Παιγνίων (ΕΕΕΠ). Θα μπορούσαν, επομένως, Έλληνες παίκτες που έχασαν χρήματα σε μη αδειοδοτημένες πλατφόρμες να κινηθούν δικαστικά ζητώντας την επιστροφή τους; Και θα μπορούσε η ευρωπαϊκή νομολογία να αποτελέσει τη βάση για αντίστοιχες διεκδικήσεις στην Ελλάδα; Η απάντηση δεν είναι αυτονόητη.